https://kevesko.vn/20260918/viet-nam-nhap-sieu-hon-20-ty-usd-tien-dong-dang-manh-hon-do-la-my-44201264.html
Việt Nam nhập siêu hơn 20 tỷ USD, tiền Đồng đang mạnh hơn đô la Mỹ
Việt Nam nhập siêu hơn 20 tỷ USD, tiền Đồng đang mạnh hơn đô la Mỹ
Sputnik Việt Nam
Dù Fed vừa tăng lãi suất, Việt Nam nhập siêu hơn 20 tỷ USD trong 8 tháng và nhu cầu ngoại tệ cho đầu tư, nhập khẩu gia tăng, tỷ giá USD/VND vẫn tương đối ổn... 18.09.2026, Sputnik Việt Nam
2026-09-18T21:34+0700
2026-09-18T21:34+0700
2026-09-18T21:34+0700
việt nam
thông tin
kinh tế
tài chính
https://cdn.img.kevesko.vn/img/07e6/03/1c/14430292_0:0:3640:2048_1920x0_80_0_0_c5919ca5bef73230e9ef1a6229547615.jpg
Fed tăng lãi suất, vì sao VND vẫn ổn định?Theo UOB, cơ quan quản lý đã tính đến khả năng Mỹ tăng lãi suất và chuẩn bị các giải pháp hỗ trợ thị trường từ nhiều tháng trước. Vì vậy, sau quyết định của Fed, thị trường ngoại hối chưa xuất hiện tình trạng thiếu thanh khoản, tâm lý hoảng sợ, găm giữ ngoại tệ hay đảo chiều.Ông Đinh Đức Quang, Giám đốc Khối Kinh doanh tiền tệ UOB Việt Nam, cho biết từ đầu năm VND tăng giá khoảng 1% so với USD. Cuối năm 2025, tỷ giá khoảng 26.300 VND/USD, trong khi hiện giao dịch liên ngân hàng quanh 26.000 VND/USD.Đáng chú ý, tỷ giá trên thị trường không chính thức khoảng 25.800 VND/USD, thấp hơn tại ngân hàng. Điều này khiến một bộ phận khách hàng cá nhân chuyển sang bán USD cho ngân hàng, thậm chí có thời điểm giá mua của ngân hàng cao hơn thị trường bên ngoài.Diễn biến này càng đáng chú ý khi Việt Nam nhập siêu hơn 20 tỷ USD trong 8 tháng. Theo ông Quang, cần nhìn vào tổng thể cung - cầu ngoại tệ để lý giải. Năm nay, mục tiêu tăng trưởng cao, đầu tư công và phát triển hạ tầng được dự báo kéo theo nhu cầu nhập khẩu máy móc, thiết bị, từ đó làm tăng nhu cầu ngoại tệ. Tuy nhiên, một số dòng tiền khác đang tạo đối trọng.Một trong những yếu tố quan trọng là lãi suất. Từ năm 2025 đến nay, lãi suất chính sách trong nước tương đối ổn định, trong khi lãi suất tiền gửi VND tăng lên, khiến chênh lệch lợi suất giữa VND và USD trở nên hấp dẫn hơn đối với việc nắm giữ VND.Theo thông tin đại diện UOB chia sẻ, từ đầu năm, một lượng ngoại tệ đáng kể do doanh nghiệp và cá nhân nắm giữ đã được chuyển sang VND để gửi tiết kiệm, quy mô có thể lên tới vài tỷ USD. Dòng tiền này bổ sung nguồn cung USD và giảm áp lực tỷ giá.UOB cũng đề cập tác động từ việc chuẩn hóa thị trường tài sản số. Theo ông Quang, việc định hướng các hoạt động này qua sàn giao dịch trong nước góp phần giảm dòng ngoại tệ chảy ra bên ngoài và thúc đẩy một phần vốn quay trở lại Việt Nam.Trên thị trường vàng, chênh lệch giá trong nước và thế giới từng trên 20 triệu đồng/lượng, hiện giảm xuống dưới 10 triệu đồng/lượng. Theo ông Quang, diễn biến này phần nào phản ánh việc nhà đầu tư thận trọng hơn với các tài sản biến động mạnh, qua đó làm thay đổi nhu cầu nắm giữ ngoại tệ.Nguồn cung ngoại tệ còn được hỗ trợ bởi FDI. Trong 8 tháng, Việt Nam giải ngân hơn 10 tỷ USD. Theo UOB, xét tổng thể các dòng tiền, thị trường có khả năng bù đắp phần thâm hụt thương mại khoảng 20 tỷ USD.Bên cạnh cung - cầu, cơ chế tỷ giá thả nổi có quản lý cũng giúp hạn chế biến động. Với biên độ giao dịch ±5% so với tỷ giá trung tâm, Ngân hàng Nhà nước có thể thông qua tỷ giá trung tâm và giá mua, bán ngoại tệ để phát tín hiệu về định hướng cũng như mức độ sẵn sàng can thiệp.Việc Fed tăng lãi suất tạo thêm áp lực lên VND/USDÔng Suan Teck Kin, Giám đốc Khối Nghiên cứu thị trường và Kinh tế toàn cầu UOB, cho rằng việc Fed tăng lãi suất tạo thêm áp lực lên VND/USD do chênh lệch lãi suất giữa Việt Nam và Mỹ nới rộng. Tuy nhiên, mức mất giá của VND được dự báo ở mức vừa phải.Theo ông, Ngân hàng Nhà nước vẫn có nhiều công cụ ứng phó, từ dự trữ ngoại hối, tỷ giá tham chiếu hằng ngày đến các công cụ chính sách khác.Khó khăn nằm ở chỗ dư địa chính sách tiền tệ đang thu hẹp khi áp lực lạm phát gia tăng và CPI tiến gần mục tiêu 4,5%. Cơ quan quản lý phải cân bằng giữa duy trì môi trường lãi suất phù hợp để hỗ trợ tăng trưởng và kiểm soát lạm phát.UOB cho rằng Ngân hàng Nhà nước nhiều khả năng tiếp tục giữ ổn định các mức lãi suất chính sách, đồng thời linh hoạt sử dụng những công cụ khác. Tăng trưởng tín dụng có thể được cân nhắc nhằm vừa hỗ trợ kinh tế, vừa hạn chế tạo thêm áp lực lên lãi suất và tỷ giá.Nếu Fed và các ngân hàng trung ương lớn chuyển sang giảm lãi suất, sức ép đối với VND sẽ giảm. Ngược lại, nếu lãi suất quốc tế tiếp tục tăng, Việt Nam sẽ chịu thêm áp lực trong việc duy trì ổn định tỷ giá và lãi suất trong nước.UOB hiện giữ dự báo USD/VND khoảng 26.200 đồng/USD vào cuối năm 2026. Dự báo này được đưa ra trước quyết định tăng lãi suất mới nhất của Fed và đang được đánh giá lại, nhưng hiện chưa thay đổi. Nếu môi trường kinh tế thuận lợi hơn và USD suy yếu, tỷ giá có thể xuống dưới 26.000 đồng/USD vào giữa năm 2027.Về tăng trưởng, UOB dự báo kinh tế Việt Nam năm 2026 tăng 8,5%, sau khi từng hạ dự báo xuống 7% do căng thẳng Trung Đông. Sức chống chịu của nền kinh tế cùng động lực từ xuất khẩu, đầu tư AI, hạ tầng và lượng khách quốc tế tăng đang hỗ trợ triển vọng.Rủi ro đáng chú ý là giá năng lượng. Nếu dầu duy trì quanh 100 USD/thùng hoặc tiếp tục tăng, cán cân thương mại và sản xuất có thể chịu sức ép, đồng thời lạm phát gia tăng, tiếp tục thu hẹp dư địa chính sách tiền tệ.Nhìn chung, theo UOB, các dòng ngoại tệ và cách điều hành linh hoạt đang giúp tỷ giá duy trì tương đối ổn định dù Việt Nam nhập siêu lớn và Fed tăng lãi suất. Tuy nhiên, lãi suất quốc tế, giá năng lượng và lạm phát vẫn là những yếu tố cần theo dõi trong những tháng tới.
https://kevesko.vn/20260710/uob-du-bao-viet-nam-tang-truong-85-nhung-dieu-301-van-la-phep-thu-lon-43278766.html
https://kevesko.vn/20260109/uob-dieu-chinh-tang-du-bao-tang-truong-kinh-te-viet-nam-nam-2026-40630315.html
https://kevesko.vn/20250110/uob-lac-quan-nang-du-bao-tang-truong-gdp-viet-nam-2025-len-7-33960048.html
Sputnik Việt Nam
moderator.vn@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
2026
Sputnik Việt Nam
moderator.vn@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
tin thời sự
vn_VN
Sputnik Việt Nam
moderator.vn@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
Sputnik Việt Nam
moderator.vn@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
việt nam, thông tin, kinh tế, tài chính
việt nam, thông tin, kinh tế, tài chính
Việt Nam nhập siêu hơn 20 tỷ USD, tiền Đồng đang mạnh hơn đô la Mỹ
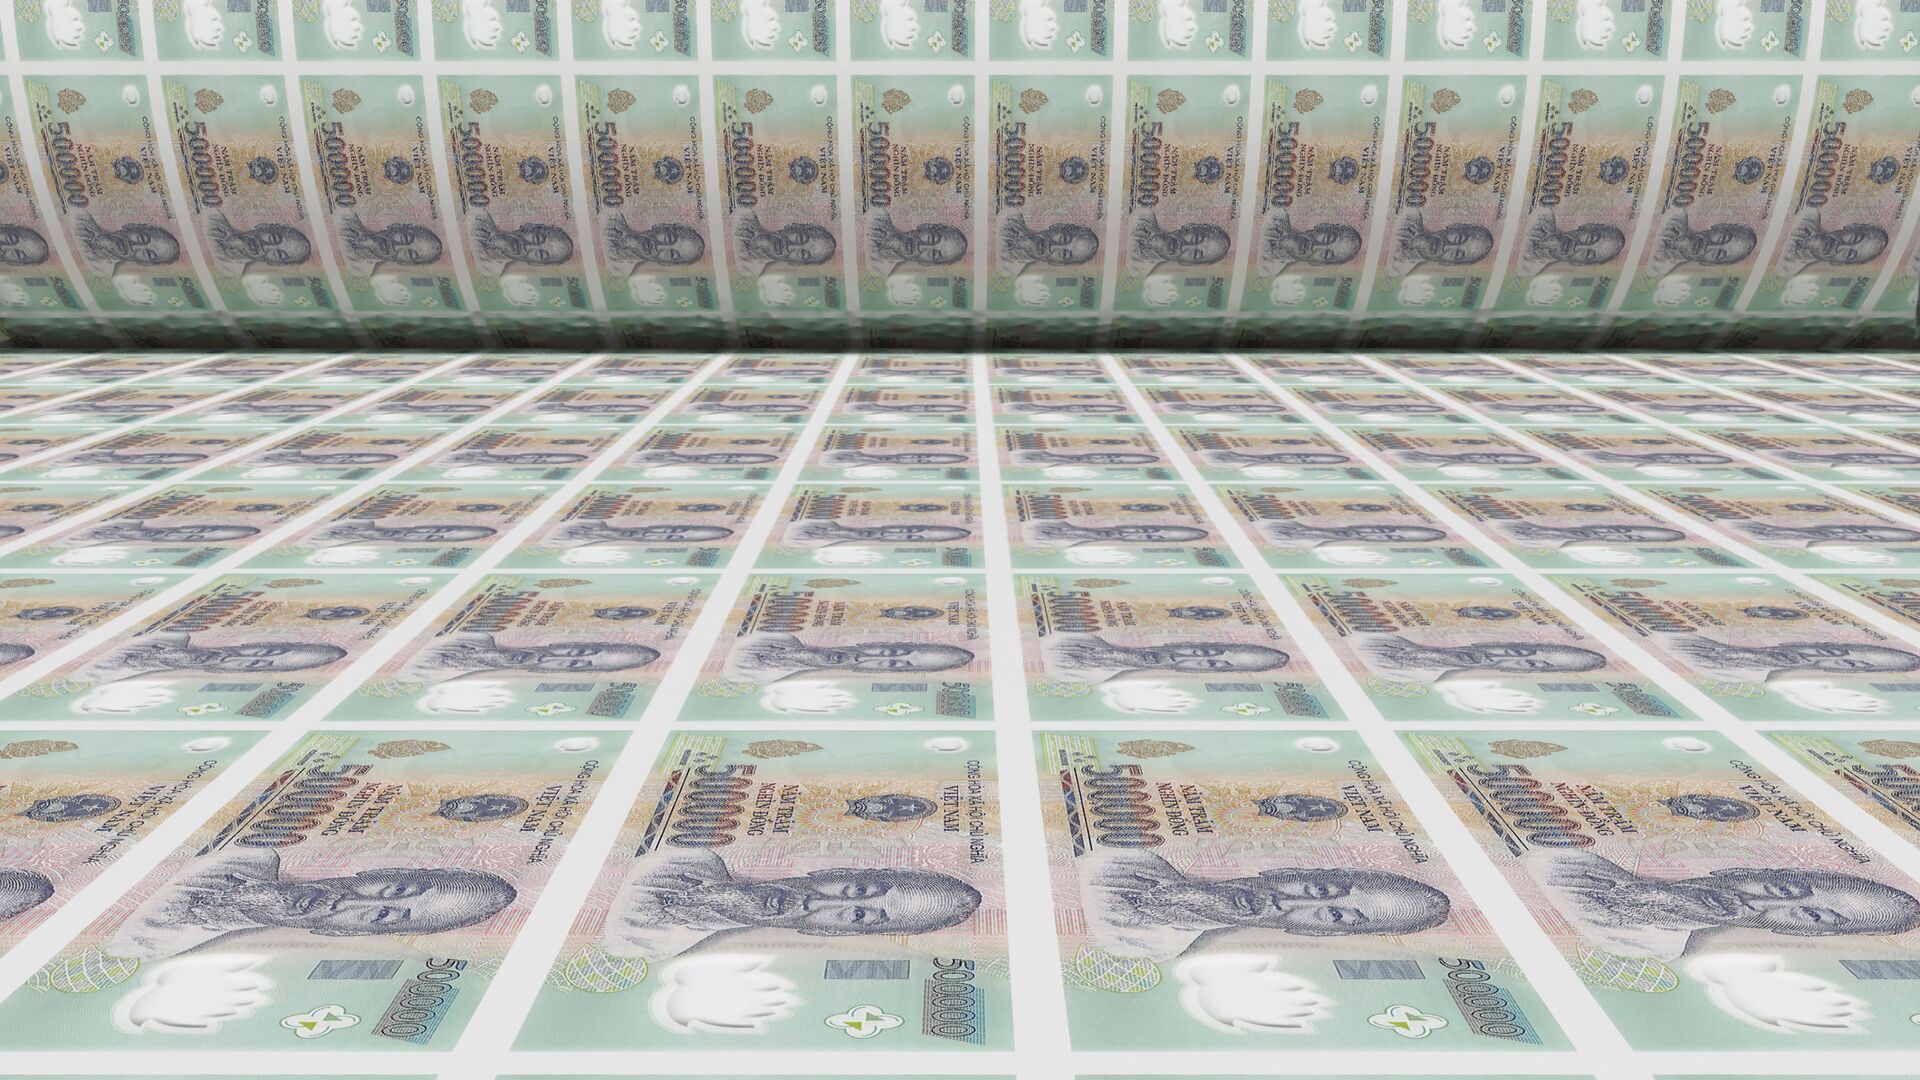
Dù Fed vừa tăng lãi suất, Việt Nam nhập siêu hơn 20 tỷ USD trong 8 tháng và nhu cầu ngoại tệ cho đầu tư, nhập khẩu gia tăng, tỷ giá USD/VND vẫn tương đối ổn định. Các chuyên gia UOB cho rằng sự cân đối của dòng tiền cùng cách điều hành linh hoạt của Ngân hàng Nhà nước đang giúp giảm áp lực lên tỷ giá.
Fed tăng lãi suất, vì sao VND vẫn ổn định?
Theo
UOB, cơ quan quản lý đã tính đến khả năng Mỹ tăng lãi suất và chuẩn bị các giải pháp hỗ trợ thị trường từ nhiều tháng trước. Vì vậy, sau quyết định của Fed, thị trường ngoại hối chưa xuất hiện tình trạng thiếu thanh khoản, tâm lý hoảng sợ, găm giữ ngoại tệ hay đảo chiều.
Ông Đinh Đức Quang, Giám đốc Khối Kinh doanh tiền tệ UOB Việt Nam, cho biết từ đầu năm VND tăng giá khoảng 1% so với USD. Cuối năm 2025, tỷ giá khoảng 26.300 VND/USD, trong khi hiện giao dịch liên ngân hàng quanh 26.000 VND/USD.
Đáng chú ý, tỷ giá trên thị trường không chính thức khoảng 25.800 VND/USD, thấp hơn tại ngân hàng. Điều này khiến một bộ phận khách hàng cá nhân chuyển sang bán USD cho ngân hàng, thậm chí có thời điểm giá mua của ngân hàng cao hơn thị trường bên ngoài.
Diễn biến này càng đáng chú ý khi Việt Nam nhập siêu hơn 20 tỷ USD trong 8 tháng. Theo ông Quang, cần nhìn vào tổng thể cung - cầu ngoại tệ để lý giải. Năm nay, mục tiêu tăng trưởng cao, đầu tư công và phát triển hạ tầng được dự báo kéo theo nhu cầu nhập khẩu máy móc, thiết bị, từ đó làm tăng nhu cầu ngoại tệ. Tuy nhiên, một số dòng tiền khác đang tạo đối trọng.
Một trong những yếu tố quan trọng là lãi suất. Từ năm 2025 đến nay, lãi suất chính sách trong nước tương đối ổn định, trong khi lãi suất tiền gửi VND tăng lên, khiến chênh lệch lợi suất giữa VND và USD trở nên hấp dẫn hơn đối với việc nắm giữ VND.
Theo thông tin đại diện UOB chia sẻ, từ đầu năm, một lượng ngoại tệ đáng kể do doanh nghiệp và cá nhân nắm giữ đã được chuyển sang VND để gửi tiết kiệm, quy mô có thể lên tới vài tỷ USD. Dòng tiền này bổ sung nguồn cung USD và giảm áp lực tỷ giá.
UOB cũng đề cập tác động từ việc chuẩn hóa thị trường tài sản số. Theo ông Quang, việc định hướng các hoạt động này qua sàn giao dịch trong nước góp phần giảm dòng ngoại tệ chảy ra bên ngoài và thúc đẩy một phần vốn quay trở lại Việt Nam.
Trên thị trường vàng, chênh lệch giá trong nước và thế giới từng trên 20 triệu đồng/lượng, hiện giảm xuống dưới 10 triệu đồng/lượng. Theo ông Quang, diễn biến này phần nào phản ánh việc nhà đầu tư thận trọng hơn với các tài sản biến động mạnh, qua đó làm thay đổi nhu cầu nắm giữ ngoại tệ.
Nguồn cung ngoại tệ còn được hỗ trợ bởi
FDI. Trong 8 tháng, Việt Nam giải ngân hơn 10 tỷ USD. Theo UOB, xét tổng thể các dòng tiền, thị trường có khả năng bù đắp phần thâm hụt thương mại khoảng 20 tỷ USD.
Bên cạnh cung - cầu, cơ chế tỷ giá thả nổi có quản lý cũng giúp hạn chế biến động. Với biên độ giao dịch ±5% so với tỷ giá trung tâm, Ngân hàng Nhà nước có thể thông qua tỷ giá trung tâm và giá mua, bán ngoại tệ để phát tín hiệu về định hướng cũng như mức độ sẵn sàng can thiệp.
Việc Fed tăng lãi suất tạo thêm áp lực lên VND/USD
Ông Suan Teck Kin, Giám đốc Khối Nghiên cứu thị trường và Kinh tế toàn cầu UOB, cho rằng việc Fed tăng lãi suất tạo thêm áp lực lên VND/USD do chênh lệch lãi suất giữa Việt Nam và Mỹ nới rộng. Tuy nhiên, mức mất giá của VND được dự báo ở mức vừa phải.
Theo ông, Ngân hàng Nhà nước vẫn có nhiều công cụ ứng phó, từ dự trữ ngoại hối, tỷ giá tham chiếu hằng ngày đến các công cụ chính sách khác.
Khó khăn nằm ở chỗ dư địa chính sách tiền tệ đang thu hẹp khi áp lực lạm phát gia tăng và CPI tiến gần mục tiêu 4,5%. Cơ quan quản lý phải cân bằng giữa duy trì môi trường lãi suất phù hợp để hỗ trợ tăng trưởng và kiểm soát lạm phát.
UOB cho rằng Ngân hàng Nhà nước nhiều khả năng tiếp tục giữ ổn định các mức lãi suất chính sách, đồng thời linh hoạt sử dụng những công cụ khác. Tăng trưởng tín dụng có thể được cân nhắc nhằm vừa hỗ trợ kinh tế, vừa hạn chế tạo thêm áp lực lên lãi suất và tỷ giá.
Nếu
Fed và các ngân hàng trung ương lớn chuyển sang giảm lãi suất, sức ép đối với VND sẽ giảm. Ngược lại, nếu lãi suất quốc tế tiếp tục tăng, Việt Nam sẽ chịu thêm áp lực trong việc duy trì ổn định tỷ giá và lãi suất trong nước.
UOB hiện giữ dự báo USD/VND khoảng 26.200 đồng/USD vào cuối năm 2026. Dự báo này được đưa ra trước quyết định tăng lãi suất mới nhất của Fed và đang được đánh giá lại, nhưng hiện chưa thay đổi. Nếu môi trường kinh tế thuận lợi hơn và USD suy yếu, tỷ giá có thể xuống dưới 26.000 đồng/USD vào giữa năm 2027.
Về tăng trưởng, UOB dự báo kinh tế Việt Nam năm 2026 tăng 8,5%, sau khi từng hạ dự báo xuống 7% do căng thẳng Trung Đông. Sức chống chịu của nền kinh tế cùng động lực từ xuất khẩu, đầu tư AI, hạ tầng và lượng khách quốc tế tăng đang hỗ trợ triển vọng.
Rủi ro đáng chú ý là giá năng lượng. Nếu dầu duy trì quanh 100 USD/thùng hoặc tiếp tục tăng, cán cân thương mại và sản xuất có thể chịu sức ép, đồng thời lạm phát gia tăng, tiếp tục thu hẹp dư địa
chính sách tiền tệ.
Nhìn chung, theo UOB, các dòng ngoại tệ và cách điều hành linh hoạt đang giúp tỷ giá duy trì tương đối ổn định dù Việt Nam nhập siêu lớn và Fed tăng lãi suất. Tuy nhiên, lãi suất quốc tế, giá năng lượng và lạm phát vẫn là những yếu tố cần theo dõi trong những tháng tới.